Carve-out. Najbardziej niedoceniana dźwignia alfy w tworzeniu wartości
„Carve-out to nie projekt. To chirurgia wartości.”
W świecie private equity carve-outy wciąż traktuje się jak techniczny etap transakcji. Często sprowadzają się do podpisania umowy o usługach przejściowych (TSA), rozdzielenia systemów IT i dopięcia formalności prawnych. Takie podejście daje złudne poczucie kontroli i zwykle nie prowadzi do realnego tworzenia wartości.
Największa wartość rzadko pojawia się w chwili podpisania umowy sprzedaży udziałów. Powstaje w ciągu pierwszych dwunastu do dwudziestu czterech miesięcy samodzielnego działania firmy. To wtedy ukryty potencjał można uwolnić albo stracić na zawsze. Dlatego carve-outy pozostają jedną z najbardziej niedocenianych dźwigni alfy w inwestowaniu.
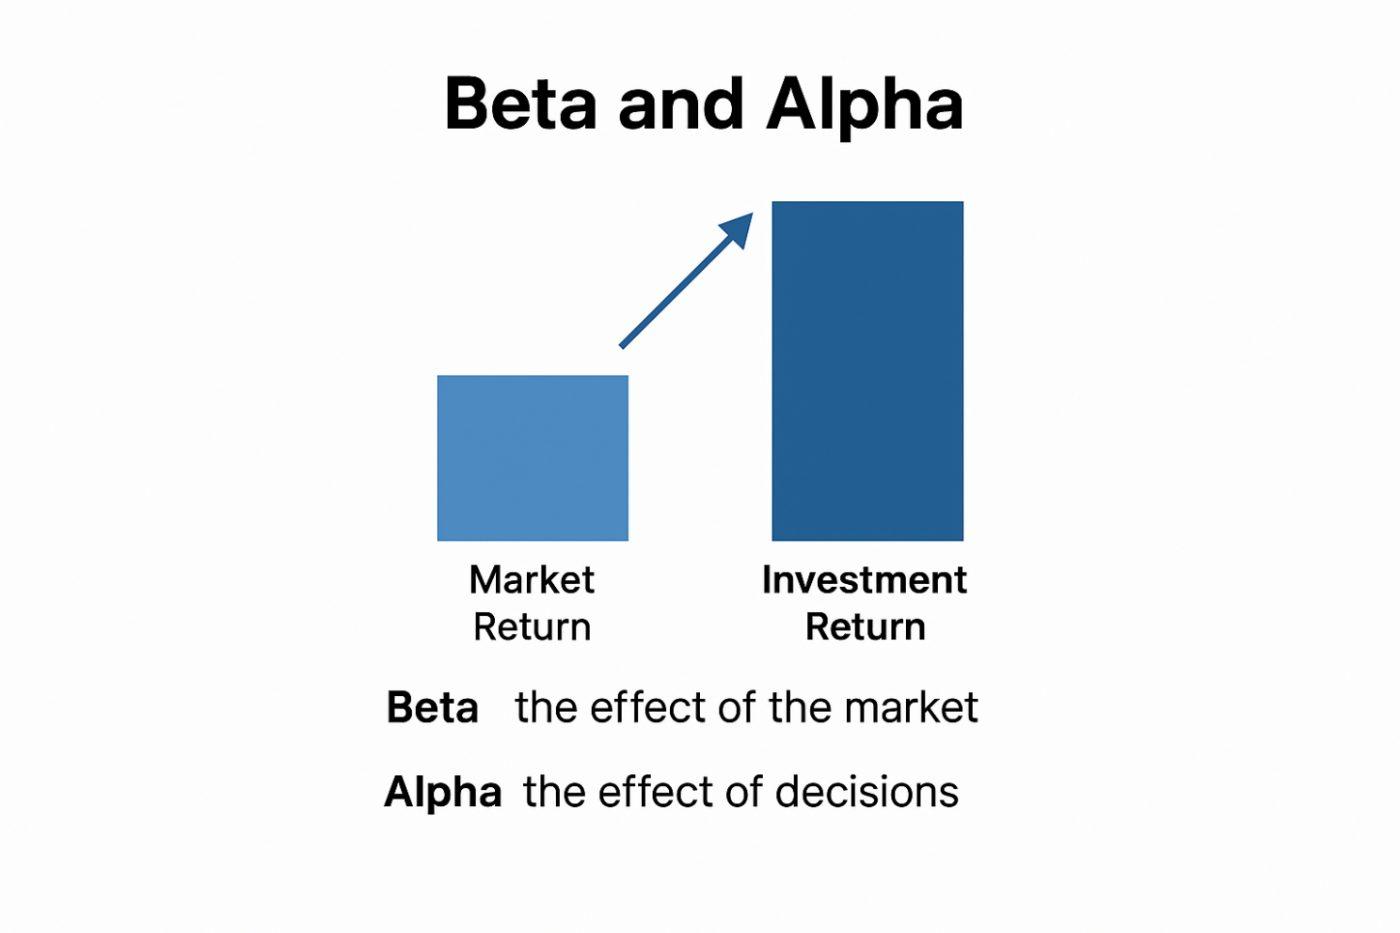
W finansach „alfa” oznacza stopę zwrotu ponad rynek. Nie bierze się ze sprzyjających warunków, tylko z jakości decyzji, wykonania i realnej przewagi inwestora. Rynek daje betę, czyli zwrot zgodny z benchmarkiem. Carve-outy są natomiast złożone, często niedowartościowane i wymagają umiejętności wykraczających poza analizę finansową.
Więcej niż rozdzielenie
Carve-out to nie jest proste wydzielenie z większej organizacji. To głęboki reset operacyjny i kulturowy, wywołany zmianą właściciela, nowym sposobem podejmowania decyzji i odsłonięciem prawdziwego modelu ekonomicznego firmy. W dużych grupach odpowiedzialność bywa rozmyta, rachunek wyników zniekształcają usługi wspólne i ceny transferowe, a decyzje spowalnia rozbudowany ład korporacyjny. Wydzielenie obnaża te mechanizmy i pokazuje, jak biznes działa bez wsparcia centrali.
Trzy fazy, które często się myli
Pierwsza to separacja: umowy przejściowe, rozplątanie wspólnych funkcji i zapewnienie ciągłości działania. Ten etap jest konieczny, ale sam z siebie nie tworzy wartości ani alfy.
Druga faza, często niedoceniana, zaczyna się, gdy wygasają umowy przejściowe, znika wsparcie centrali, a luki decyzyjne zaczynają bezpośrednio uderzać w EBITDA. Wtedy wychodzą na jaw prawdziwe braki kompetencyjne, sprawdzana jest dojrzałość zarządu i to, kto w organizacji naprawdę bierze odpowiedzialność.
Trzecia faza to przeprojektowanie i przyspieszenie, czyli świadoma przebudowa modelu operacyjnego. Tu można wytworzyć alfę, jeśli inwestor wykorzysta moment resetu, żeby uprościć struktury, zmienić procesy decyzyjne i wprowadzić nowoczesne narzędzia zarządzania.
Co decyduje o sukcesie
Na powodzenie carve-outu wpływa kilka powiązanych obszarów. W IT kluczowe jest, żeby nie kopiować odziedziczonych rozwiązań. Najlepsi inwestorzy projektują IT od zera i podejmują ważne decyzje technologiczne w pierwszych miesiącach, wiedząc, że wpływają one na skalowalność, przejrzystość raportowania i wartość przyszłego wyjścia. Równie ważny jest czynnik ludzki. Odcięta od centrali organizacja musi szybko nauczyć się samodzielności. Zespoły, którym się to udaje, jasno definiują odpowiedzialność, szybko uzupełniają braki kompetencyjne i budują silne średnie kierownictwo, które zamienia strategię w codzienne decyzje.
Carve-out daje wyjątkową okazję do radykalnego uproszczenia procesów. Często to jedyny moment, w którym organizacja naturalnie przyjmuje zmianę i nie broni praktyk istniejących wyłącznie z przyzwyczajenia. Reset procesów decyzyjnych, polityki cenowej czy modelu operacyjnego może szybko poprawić marże i wzrost. Najtrudniejszą i najtrwalszą częścią transformacji jest jednak kultura organizacyjna. Przejście od korporacyjnego nastawienia na zgodność z procedurami do kultury odpowiedzialności, tempa i prawdziwej własności wyniku to fundament długoterminowej alfy.
W ostatnich latach coraz większą rolę w carve-outach odgrywają AI i automatyzacja. Firma wydzielona z grupy nie może już zrzucać winy na dziedzictwo, więc od pierwszego dnia może projektować finanse, HR i raportowanie wokół automatyzacji. Dobrze wdrożona technologia pozwala zbudować mniejszą, ale bardziej decyzyjną organizację i daje realną przewagę. W tym sensie AI odgrywa dziś rolę podobną do ERP sprzed piętnastu lat: może wzmocnić model biznesowy albo trwale go obciążyć.
Test dla inwestora
Ostatecznie carve-out sprawdza jakość inwestora. Wymaga nie tylko kapitału, ale też operacyjnego DNA, umiejętności działania przy niepełnej informacji i gotowości do mierzenia się ze złożonością. Inwestorzy, którzy mylą separację z transformacją, oddają odpowiedzialność na zewnątrz i skupiają się wyłącznie na reaktywnym zarządzaniu ryzykiem, rzadko budują trwałą alfę.
Carve-out nie kończy się w dniu zamknięcia transakcji i nie jest wyłącznie ryzykiem do opanowania. To jedna z najczystszych form tworzenia wartości w private equity, pod warunkiem że nie myli się separacji ze strategią, wykonania z improwizacją, a przeprojektowania z kosmetyką.
Jakie lekcje z carve-outów okazały się dla Was najcenniejsze?